このページには広告(アフィリエイトリンク)を含むことがあります。
1時間足と日足でコストの重さは何倍違う?14銘柄を検証してみた
結論:取引コストの重さは、1時間足では日足の約5倍でした。14銘柄の中央値で、1回の往復コストは1時間足の値動きの幅の 13.0%、日足では 2.4% です。短い足で売買する EA ほど、コストに利益を削られやすくなります。
なぜ検証したか
スプレッドや手数料は、1回の取引で払う「金額」がほぼ決まっています。一方で、1本の足の値動きの幅は、時間足が長いほど大きくなります。だから同じコストでも、短い足ほど「重く」なるはずです。それが実際にどのくらいかを測りました。
検証の方法
- コスト:スプレッドと手数料を合わせた、1回の往復(入って出る)の金額
- 値動きの幅:ATR(その足の平均的な値幅)
- 見た値:往復コスト ÷ ATR。小さいほどコストが軽い
- 期間:2015年以降の中央値
- 測定日:2026年9月3日(集計の点検後の値)
結果
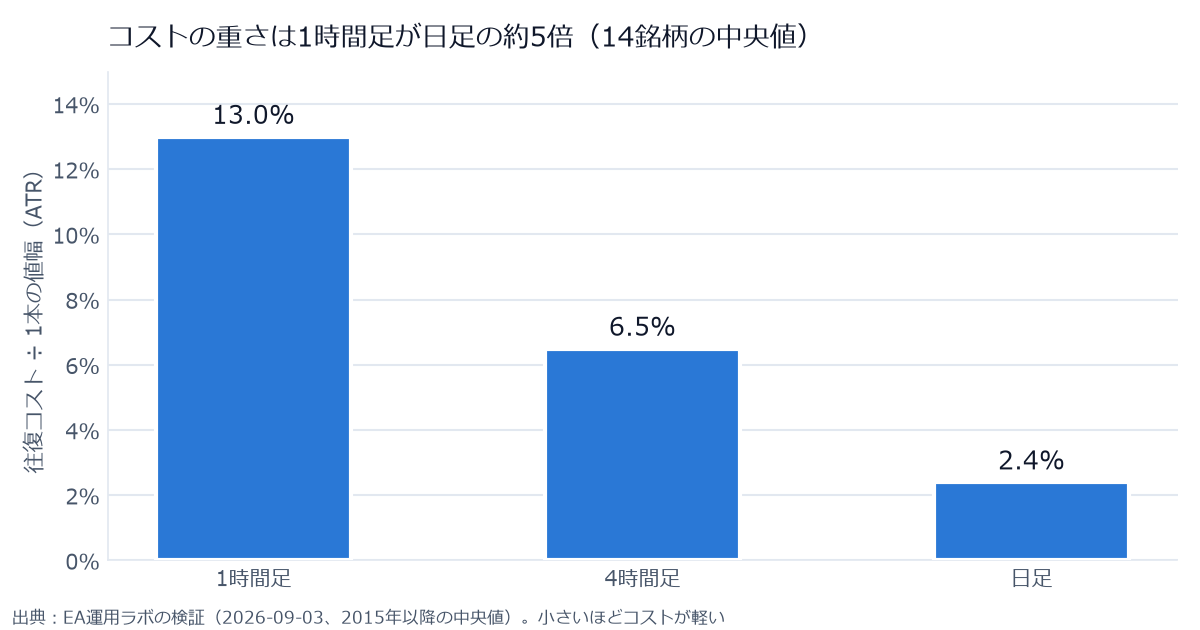
| 往復コスト ÷ ATR | 1時間足 | 4時間足 | 日足 |
|---|---|---|---|
| USDJPY | 9.6% | 4.7% | 1.7% |
| GBPJPY | 8.1% | 4.0% | 1.5% |
| EURCHF(14銘柄で最も重い) | 19.0% | 9.6% | 3.7% |
| 14銘柄の中央値 | 13.0% | 6.5% | 2.4% |
これが何を意味するか
たとえば、損切りと利確を同じ幅に置く EA を考えます。コストがゼロなら、勝率50%で損益はトントンです。1時間足を基準にコストを入れて計算すると、トントンになる勝率は約52.4%に上がりました(運営者の検証環境での値)。
「勝率を2〜3%上げる」のは、簡単ではありません。短い足の EA が、バックテストでは勝てても本番で負けやすいのは、この差が効いているからです。
EAを作るときのヒント
- 同じアイデアなら、長い足で試すとコストの影響を小さくできます。
- 銘柄によってコストの重さは2倍以上違います。銘柄選びもコスト込みで考えます。
- バックテストのスプレッドは、実際の口座の値で設定します。指標発表の時は広がります(指標発表のスプレッドを検証した記事)。
この検証の注意点
- コストは、運営者が使っているプロップファームの公式の値をもとにしています。FX 会社が違えば値は変わります。
- 円以外の通貨で決済するペアの手数料は近似値です(EURGBP は約27%大きめ、CAD のペアは約26%小さめに出ています)。
- 点検の前の集計では、日足の値が13%大きく出ていました(週末のごく短い足が混ざっていたため)。この記事の表は点検後の値です。
よくある質問
短い時間足のEAが勝ちにくいのはなぜですか
スプレッドや手数料は1回ごとにほぼ一定の金額なのに、短い足ほど1回の値動きが小さいため、コストの割合が大きくなります。この検証では、14銘柄の中央値で1時間足のコストの重さが日足の約5倍でした。
ATRとは何ですか
Average True Range の略で、一定期間の足の平均的な値動きの幅です。EA では、損切りの幅や、ボラティリティ(値動きの大きさ)の目安に使われます。